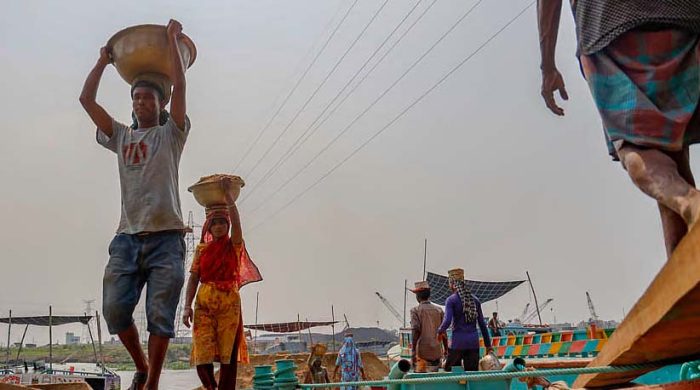
প্রভাত রিপোর্ট: বাসাভাড়া, বিদ্যুৎ, গ্যাস ও নিত্যপ্রয়োজনীয় বাজারের বাড়তি খরচ সামলাতে গিয়ে মৌলিক প্রয়োজনগুলোতেও কাটছাঁট করতে হচ্ছে অনেককে। খাদ্যতালিকা থেকে মাছ-মাংস কেনা যেমন কমাতে হয়েছে, তেমনি অর্থের টানাটানিতে চিকিৎসার খরচও ছেঁটে ফেলতে বাধ্য হচ্ছেন তারা।
নির্দিষ্ট আয়ের অনেক চাকরিজীবীই আজ একই সংকটে নিমজ্জিত। বেতন সামান্য বাড়লেও ব্যয়ের ঊর্ধ্বগতির কাছে তা পুরোপুরি ফিকে হয়ে যাচ্ছে। একই সংকটে পড়েছেন বেসরকারি প্রতিষ্ঠানের অনেক কর্মকর্তা-কর্মচারি। এই সময়ে তাদের সংসারের খরচ বেড়েছে প্রায় ৩০ শতাংশ। আগে বেতন থেকে নিয়মিত সঞ্চয় করা গেলেও এখন আর কিছুই জমাতে পারছেন না; উল্টো মাসের শেষ সপ্তাহে অনেকের ঋণ করতে হচ্ছে।
কয়েক মাস আগে দেড় বছরের সন্তানের অস্ত্রোপচারের খরচ মেটাতে গিয়ে জমানো টাকা তো শেষ হয়েছেই, উল্টো ঋণ নিতে হয়েছে। সেই ঋণ শোধ করতে গিয়ে এখন ঠিকমতো বাজার করতেই হিমশিম খেতে হচ্ছে। এদিকে চলতি বছর শিক্ষার খরচ নতুন করে ব্যয়ের তালিকায় যুক্ত হয়েছে। স্কুল ফি ও আনুষঙ্গিক খরচ মেটাতেই মাসিক বেতনের প্রায় ৪০ শতাংশ চলে যায়।
চাকরিজীবীদের এমন অভিজ্ঞতার সঙ্গে মিল পাওয়া যায় বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) ‘লিভিং স্ট্যান্ডার্ড সার্ভে-২০২৫’-এর তথ্যেও। জরিপ অনুযায়ী, জাতীয় পর্যায়ে একটি পরিবারের গড় মাসিক আয় ৩৩ হাজার ৫১৩ টাকা। বিপরীতে ব্যয় হচ্ছে ৩৫ হাজার টাকার বেশি। অর্থাৎ গড়ে আয়ের চেয়ে মাসিক ব্যয় বেশি ১ হাজার ৭৯৮ টাকা। অঞ্চলভেদে ব্যয়ের চিত্রেও রয়েছে বড় পার্থক্য।
সিটি কর্পোরেশন এলাকায় পরিবারের গড় মাসিক ব্যয় ৪৬ হাজার ৭৭৮ টাকা, অন্যান্য শহরাঞ্চলে ৩৭ হাজার ৩৪৪ টাকা এবং গ্রামাঞ্চলে ৩২ হাজার টাকা। তবে, ব্যয় তুলনামূলক কম হলেও জীবনযাত্রার মৌলিক খরচ মেটাতে ঋণ নেওয়ার হার সবচেয়ে বেশি গ্রামাঞ্চলে।
বিবিএসের জরিপ অনুযায়ী, গত এক বছরে মৌলিক জীবনযাত্রার ব্যয় মেটাতে গ্রামের ৫১.৯১ শতাংশ পরিবারকে ঋণ করতে হয়েছে। অন্যান্য শহরাঞ্চলে এ হার ৪০.১৯ শতাংশ। ব্যয় বেশি হলেও সিটি কর্পোরেশন এলাকায় ঋণ নেওয়া পরিবারের হার তুলনামূলক কম (৩২.১১ শতাংশ)। অর্থাৎ জীবনযাত্রার ব্যয় মেটাতে প্রায় অর্ধেক পরিবারকেই গত এক বছরে ঋণ নিতে হয়েছে।
জরিপে পরিবারের ব্যয়ের খাতভিত্তিক চিত্রেও আঞ্চলিক পার্থক্য উঠে এসেছে। জাতীয় পর্যায়ে পরিবারের গড় মাসিক ব্যয়ের প্রায় অর্ধেক যায় খাদ্য খাতে এবং বাকি অংশ খাদ্যবহির্ভূত খাতে। গ্রামাঞ্চলে খাদ্য খাতে ব্যয়ের অনুপাত বেশি হলেও অন্যান্য শহরাঞ্চলে খাদ্যবহির্ভূত খাতে বেশি। তবে, সিটি কর্পোরেশন এলাকায় পরিবারের গড় মাসিক ব্যয়ের ৫৬.৭ শতাংশই খাদ্যবহির্ভূত খাতে ব্যয় হয়।
২০২২ সালের খানার আয় ও ব্যয় জরিপের সঙ্গে তুলনা করলে এই ব্যবধান আরও স্পষ্ট হয়। ওই বছর পরিবারের গড় মাসিক আয় ছিল ৩২ হাজার ৪২২ টাকা এবং ব্যয় ছিল ৩১ হাজার ৫০০ টাকা। ২০২৫ সালে আয় ১ হাজার ৯১ টাকা বেড়ে হয়েছে ৩৩ হাজার ৫১৩ টাকা। বিপরীতে গড় মাসিক ব্যয় বেড়ে হয়েছে ৩৫ হাজার ৩১১ টাকা, যা ২০২২ সালের তুলনায় ৩ হাজার ৮১১ টাকা বেশি। অর্থাৎ তিন বছরে গড় পারিবারিক ব্যয় বৃদ্ধির হার আয় বাড়ার প্রায় সাড়ে তিন গুণ।
নিজের সংসারের আয়-ব্যয়ের হিসাব মেলাতে না পারার অভিজ্ঞতা তুলে ধরে নাম প্রকাশে অনিচ্ছুক এক ব্যক্তি বলেন, ‘নতুন বাসায় উঠেছি এক বছরও হয়নি, তাই এখনও বাড়িভাড়া বাড়েনি। তবে, বিদ্যুৎ বিল বেড়েছে প্রায় দ্বিগুণ। গত জুলাইয়ে বিদ্যুৎ বিল দিতে হয়েছিল ২ হাজার ২০০ টাকা, যা আগস্ট থেকে বেড়ে ৩ হাজার ৭০০ থেকে ৩ হাজার ৯০০ টাকায় দাঁড়িয়েছে। পাশাপাশি তেল-সাবানসহ নিত্যপ্রয়োজনীয় পণ্যের দামও ক্রমাগত বাড়ছে।’ তিনি জানান, আগে ৩৫০ টাকায় রুই মাছ কেনা গেলেও এখন তা কিনতে হচ্ছে ৪৫০ টাকায়। সবমিলিয়ে আগে যেখানে মাসিক বাজার খরচ ১৫ থেকে ১৮ হাজার টাকার মধ্যে সীমাবদ্ধ ছিল, বর্তমানে তা বেড়ে দাঁড়িয়েছে ২২ থেকে ২৫ হাজার টাকায়।
মানুষের আয় বাড়লেও ব্যয়ের গতি তার চেয়ে অনেক বেশি বলে মনে করেন বেসরকারি গবেষণা সংস্থা সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) সম্মাননীয় ফেলো ও বিশিষ্ট অর্থনীতিবিদ ড. ফাহমিদা খাতুন। তিনি গণমাধ্যমকে বলেন, ‘দেশের বহু পরিবারের বর্তমান আয় দিয়ে নিত্যপ্রয়োজনীয় ব্যয় মেটানোই কঠিন হয়ে পড়েছে। ২০২২ থেকে ২০২৫ সালের মধ্যে পরিবারের গড় মাসিক আয় ১ হাজার ৯১ টাকা বাড়লেও বিপরীতে ব্যয় বেড়েছে ৩ হাজার ৮১১ টাকা। অর্থাৎ আয় বাড়ার চেয়ে ব্যয়ের পরিমাণ প্রায় সাড়ে তিন গুণ বেশি দ্রুতগতিতে বেড়েছে। এতে সাধারণ মানুষের ক্রয়ক্ষমতার ওপর প্রচণ্ড চাপ তৈরি হয়েছে। খাবার, চিকিৎসা, শিক্ষা ও বাসস্থানের মতো মৌলিক খাতের খরচ মেটাতে গিয়ে অন্যান্য প্রয়োজনীয় ব্যয় কমাতে বাধ্য হচ্ছে মানুষ, যা তাদের সামগ্রিক জীবনযাত্রার মানেও নেতিবাচক প্রভাব ফেলছে।’
তিনি বলেন, ‘মৌলিক ব্যয় মেটাতে গিয়ে গ্রামের ৫১.৯১ শতাংশ পরিবারের ঋণ নেওয়ার তথ্যটি অত্যন্ত উদ্বেগজনক। শহর বা সিটি কর্পোরেশন এলাকার পরিবারগুলোর ওপর চাপ কিছুটা কম মনে হলেও তারাও ঝুঁকির বাইরে নয়। বর্তমান পরিস্থিতিতে অনেক পরিবারের হাতেই জরুরি বিপদ বা সংকট সামাল দেওয়ার মতো পর্যাপ্ত সঞ্চয় নেই। ফলে কেউ ধারকর্জ করছেন, কেউ জমানো শেষ সম্বল ভাঙছেন, আবার কেউ পুরোনো ঋণ শোধ করতে বাধ্য হয়ে নতুন ঋণ নিচ্ছেন। এভাবে ঋণের বোঝা বাড়তে থাকলে ভবিষ্যতে আয়ের একটি বড় অংশই তা পরিশোধে চলে যাবে। ফলে স্বাস্থ্য, শিক্ষা ও উৎপাদনশীল খাতের মতো গুরুত্বপূর্ণ ক্ষেত্রগুলোতে ব্যয় কমিয়ে দিতে বাধ্য হবে পরিবারগুলো। যা কেবল পারিবারিক আর্থিক নিরাপত্তাকেই দুর্বল করবে না, বরং দেশের সামগ্রিক চাহিদা ও অর্থনৈতিক কার্যক্রমেও নেতিবাচক প্রভাব ফেলবে।’ এই সংকটময় পরিস্থিতি থেকে উত্তরণে মূল্যস্ফীতি নিয়ন্ত্রণ এবং খাদ্য, চিকিৎসা, শিক্ষা ও যাতায়াত ব্যয় কমানো সবচেয়ে বেশি জরুরি বলে মনে করেন এই অর্থনীতিবিদ। তিনি বলেন, ‘নিম্ন ও মধ্যম আয়ের মানুষের জন্য লক্ষ্যভিত্তিক সামাজিক সহায়তা, সাশ্রয়ী মূল্যে বাসস্থানের ব্যবস্থা এবং মানসম্মত সরকারি সেবার পরিধি বাড়াতে হবে। একই সঙ্গে মানুষের মজুরি ও বেতন যেন জীবনযাত্রার বাস্তব ব্যয়ের সঙ্গে সামঞ্জস্যপূর্ণ হয়, সেই ব্যবস্থা নিশ্চিত করা আবশ্যক। পাশাপাশি নিরাপদ সঞ্চয়ের সুযোগ তৈরি, সহজ শর্ত ও প্রাপ্তিযোগ্য ঋণের ব্যবস্থা করতে হবে, যাতে পরিবারগুলো ঋণের ওপর অতিরিক্ত নির্ভরশীলতা কমিয়ে ভবিষ্যতে নিয়মিত সঞ্চয় গড়ে তোলার সুযোগ পায়।’
সম্পাদক: হামিদা শিরিন সম্পাদকীয় কার্যালয় ও বার্তা বিভাগ : সাধারণ বীমা ভবন-২, ১৩৯ মতিঝিল বা/ এ (১০ তলা), ঢাকা- ১০০০ বার্তা বিভাগ : ০১৭০৭৫৫৫৭৫১ ইমেইল : dainikprovatbd@gmail.com
All rights reserved © 2026